Les comptes comptables et le plan comptable
Un compte comptable est une case de votre comptabilité où Neoffice range un type de mouvement : l'argent en banque, ce que les clients vous doivent, la TVA due, les ventes de marchandises, le loyer. L'ensemble de ces cases, classées en arbre, forme le plan comptable. Vous ne tenez pas la comptabilité à la main : chaque facture, chaque paiement, chaque écriture de journal choisit des comptes à votre place et les écrit au grand livre. Mais ces comptes reviennent partout, sur les lignes d'une facture comme sur celles d'une écriture de journal, et c'est ici que vous apprenez à les lire. Cette page explique le plan comptable, un compte ouvert, d'où vient le compte proposé par défaut dans un document, les pièges à connaître et les questions à poser à votre comptable.
Les mots utilisés sur cette page
Chaque mot est expliqué ici une fois. Revenez-y en cas de doute.
- Compte comptable : une case du plan comptable, avec un numéro et un nom. Les écritures y sont débitées ou créditées.
- Débit et crédit : les deux colonnes d'un compte. Pour un compte de banque, un débit est de l'argent qui entre, un crédit de l'argent qui sort. Neoffice choisit le sens à votre place dans les factures et les paiements ; vous le choisissez vous-même dans une écriture de journal.
- Groupe : un compte qui ne reçoit aucune écriture et qui sert à regrouper d'autres comptes (par exemple « 100 - Trésorerie »). Dans l'arbre, il porte une icône de dossier.
- Compte individuel : un compte qui reçoit des écritures (par exemple « 1020 - Compte courant Banques CHF »). Dans l'arbre, il porte un petit rond.
- Bilan et compte de résultat : le bilan montre ce que vous avez et ce que vous devez à un jour donné (classes 1 et 2) ; le compte de résultat montre ce que vous avez gagné et dépensé sur une période (classes 3 à 8).
- Grand livre : le rapport qui liste toutes les écritures, compte par compte (voir Les rapports comptables).
- Compte d'attente : un compte où l'argent passe en attendant d'être rangé au bon endroit, par exemple un paiement par Twint qui n'est pas encore arrivé à la banque.
- Impôt préalable : la TVA que vous payez à vos fournisseurs et que vous déduisez de celle que vous devez à l'État. Elle a ses propres comptes.
Où trouver le plan comptable
Dans l'espace Finance, descendez jusqu'au bloc Tout le module et ouvrez la rubrique Banque et configuration. La colonne Des paramètres de l'entreprise contient Compte, suivi du nombre de comptes (ici 1'628, toutes sociétés confondues). Centre de coûts et Livre comptable sont dans la colonne Budget.
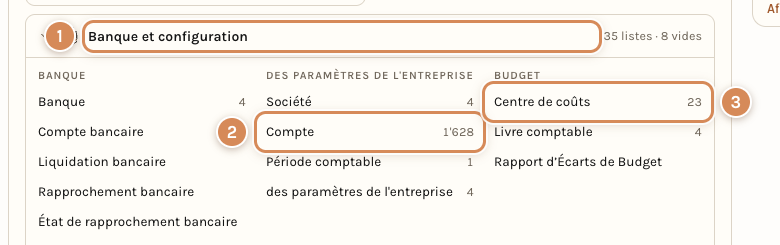
- Banque et configuration : la rubrique qui contient les listes de réglage de la comptabilité. Cliquez sur sa flèche pour l'ouvrir.
- Compte : la liste de tous les comptes, avec leur numéro, leur nom et leur société. Le nombre à droite compte les comptes de toutes les sociétés de l'instance.
- Centre de coûts : une autre liste de réglage de la comptabilité (voir « Les dimensions comptables » plus bas).
La liste des comptes n'est pas la meilleure vue pour comprendre un plan. Ouvrez plutôt la vue arborescente : dans la liste, le menu de choix de vue (il affiche Vue rapport, à gauche du bouton Ajouter Compte) propose Vue arborescente. L'écran s'appelle alors Plan comptable. Vous le retrouvez aussi dans les raccourcis Déjà consultés de l'espace Finance, une fois que vous l'avez ouvert.
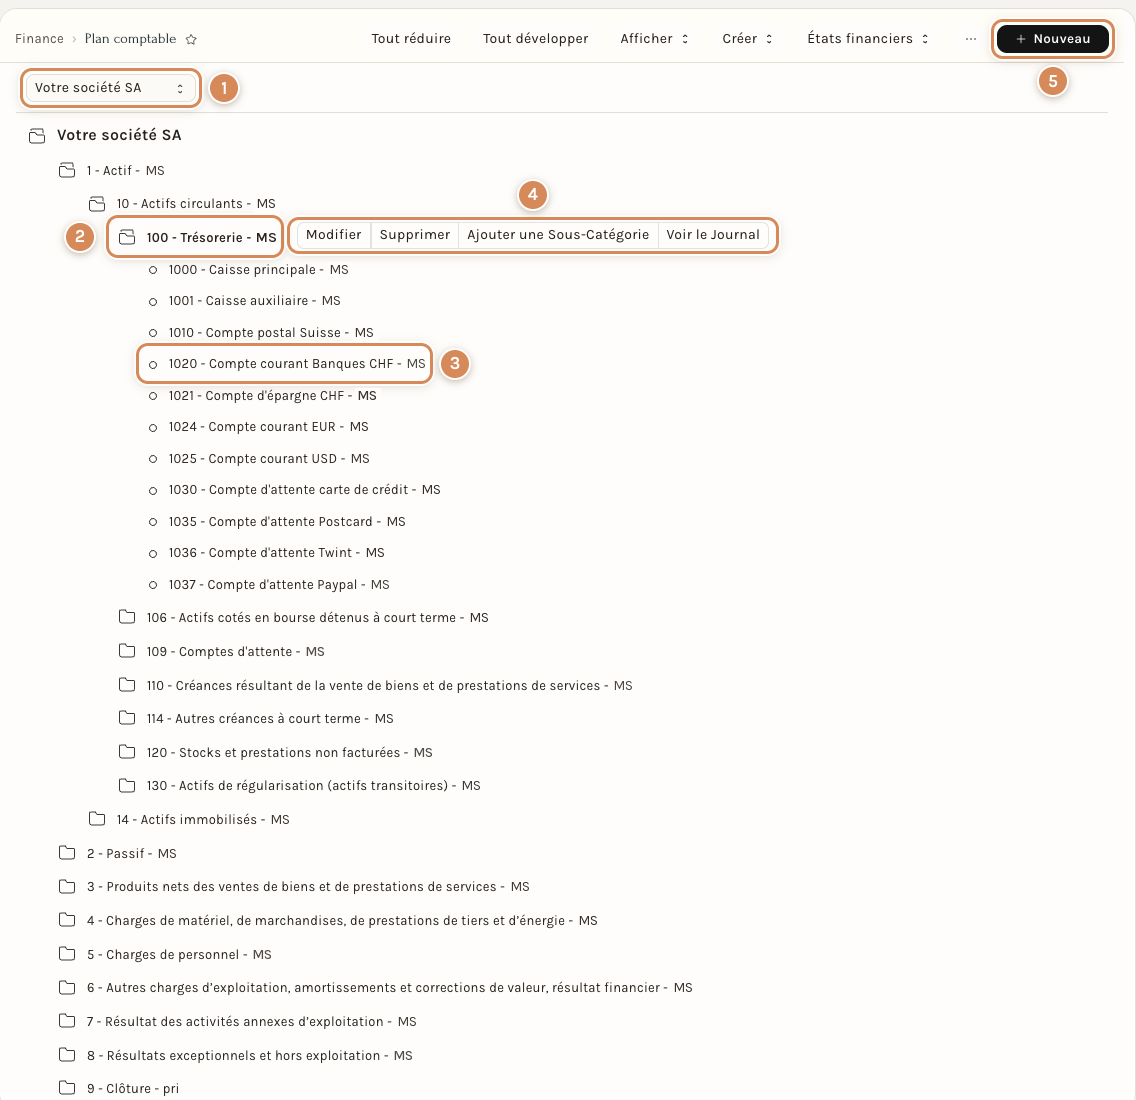
- Le choix de la société : le plan comptable appartient à une société. Si vous en avez plusieurs, chacune a son arbre. Ici, la société est masquée (« Votre société SA »).
- Un groupe (icône de dossier) : « 100 - Trésorerie » regroupe l'argent disponible. Cliquez sur un groupe pour l'ouvrir ou le refermer.
- Un compte individuel (petit rond) : « 1020 - Compte courant Banques CHF » est le compte où entrent et d'où sortent les mouvements de votre banque principale.
- Les boutons du nœud sélectionné : Modifier ouvre le compte, Supprimer le retire, Ajouter une Sous-Catégorie crée un compte dans ce groupe (ce bouton n'existe que sur un groupe), Voir le Journal ouvre le grand livre filtré sur ce compte, du 1er janvier au 31 décembre de l'année en cours.
- Nouveau : crée un compte. Le menu … à côté propose Reconstruire l'arborescence et Nouvelle société.
La barre du haut offre aussi Tout réduire et Tout développer, et trois menus : Afficher (Tableau des centres de coûts, Ouverture de l'outil de création de facture, Bon de Clôture de la Période), Créer (Écriture de journal, Société) et États financiers (Balance Générale, Grand livre, Bilan, Compte de Résultat, Flux de Trésorerie, Créanciers, Débiteurs). Deux de ces libellés sont des traductions maladroites : Ouverture de l'outil de création de facture et Bon de Clôture de la Période (la pièce qui ferme une période comptable, voir Clôture de période et écriture d'ouverture).
Comment se lit un compte
Chaque compte porte un nom en trois morceaux : numéro - nom - abréviation de la société.
| Ce qu'on voit | Le numéro | Le nom | L'abréviation |
|---|---|---|---|
| 22007 - TVA 8.1% - Due - pri | 22007 | TVA 8.1% - Due | pri |
| 1020 - Compte courant Banques CHF - pri | 1020 | Compte courant Banques CHF | pri |
| 3200 - Ventes de marchandises - pri | 3200 | Ventes de marchandises | pri |
L'abréviation (ici « pri ») est celle de la société de démonstration : la vôtre sera différente. Elle est ajoutée au nom pour que deux sociétés puissent avoir chacune un compte « 1020 » sans se confondre. Le numéro fait partie du nom : en tapant « 1020 » dans une liste de comptes, vous retrouvez tous les comptes qui commencent par ces chiffres.
Le numéro a une logique : plus il est court, plus le compte est large. Un chiffre désigne une classe (« 3 - Produits nets des ventes… »), deux chiffres un groupe principal (« 32 - Ventes de marchandises »), trois chiffres un groupe (« 320 »), quatre chiffres un compte individuel (« 3200 - Ventes de marchandises »). Les comptes de TVA vont jusqu'à cinq chiffres (« 22007 ») : un compte par taux.
La logique du plan comptable suisse, classe par classe
Le plan de la société de démonstration est le plan comptable suisse pour PME (757 comptes). Il range tout dans neuf classes, du chiffre 1 au chiffre 9. Votre plan peut avoir été adapté par votre fiduciaire : lisez toujours le vôtre, pas celui de cette page.
| Classe | Nom dans le plan | Ce qu'on y trouve | Où on le lit |
|---|---|---|---|
| 1 | Actif | Ce que l'entreprise possède : trésorerie (100), créances sur les clients (110), stocks (120), régularisations (130), immobilisations (14) | Bilan |
| 2 | Passif | Ce qu'elle doit : dettes envers les fournisseurs (200), TVA et charges sociales à payer (220), régularisations (230), dettes à long terme (24), capitaux propres (28) | Bilan |
| 3 | Produits nets des ventes de biens et de prestations de services | Ce que vous vendez : marchandises (32), prestations (34), déductions sur ventes (38) | Compte de résultat |
| 4 | Charges de matériel, de marchandises, de prestations de tiers et d'énergie | Ce que vous achetez pour vendre : charges de matériel (40), de marchandises (42), prestations de tiers (44) | Compte de résultat |
| 5 | Charges de personnel | Le personnel de production (50 : salaires 5000, charges sociales 5070 à 5074) et celui de l'administration (57 : charges sociales 5700 à 5740), autres charges de personnel (58) | Compte de résultat |
| 6 | Autres charges d'exploitation, amortissements et corrections de valeur, résultat financier | Loyer (60), véhicules (62), assurances (63), énergie (64), administration (65), publicité (66), amortissements (68), frais bancaires et intérêts (69) | Compte de résultat |
| 7 | Résultat des activités annexes d'exploitation | Produits accessoires (70), résultat d'immeubles (75) | Compte de résultat |
| 8 | Résultats exceptionnels et hors exploitation | Charges et produits uniques ou hors période (85), impôts directs (89) | Compte de résultat |
| 9 | Clôture | Les comptes qui servent à fermer et à rouvrir l'exercice : compte de résultat (9000), bilan d'ouverture (9100), bilan de clôture (9101) | Clôture de période |
Quatre comptes sont à connaître parce qu'ils reviennent tout le temps : 1020 (la banque), 1100 (ce que les clients vous doivent), 2000 (ce que vous devez aux fournisseurs) et 3200 (les ventes de marchandises). Dans la société de démonstration, ce sont aussi les comptes que Neoffice propose par défaut (voir plus bas).
Une classe va avec un type de rapport : les comptes des classes 1, 2 et 9 vont au bilan, ceux des classes 3 à 8 au compte de résultat. Le compte le dit lui-même dans ses champs Type racine et Type de rapport, que vous ne remplissez pas.
Quel compte pour quel cas courant
Voici les comptes du plan de démonstration pour les cas de tous les jours. Chacun a été relu sur le plan réel, avec son nom exact.
| Pour… | Compte | Remarque |
|---|---|---|
| L'argent de la caisse | 1000 - Caisse principale | |
| Le compte bancaire courant | 1020 - Compte courant Banques CHF | Un compte par banque ; 1021 est un compte d'épargne, 1024 et 1025 des comptes en euros et en dollars |
| Le compte postal | 1010 - Compte postal Suisse | |
| Un paiement par carte, Twint, Postcard ou PayPal pas encore arrivé en banque | 1030, 1035, 1036 ou 1037 (comptes d'attente) | Voir « Les trois pièges » plus bas |
| Ce que les clients vous doivent | 1100 - Créances suisse en CHF | 1101 pour les clients étrangers facturés en francs ; 1102 et 1103 en euros et en dollars |
| Ce que vous devez aux fournisseurs | 2000 - Dettes résultant d'achats de matières et de marchandises | 2001 pour les prestations de services de tiers |
| Un acompte reçu d'un client | 2030 - Acomptes reçus de tiers | |
| La TVA que vous devez à l'État | 22001 à 22007 - TVA … % - Due | Un compte par taux, groupés sous « 2200 - TVA due » |
| La TVA que vous déduisez | 11701 à 11707 (matériel, marchandises, prestations, énergie) ou 11711 à 11717 (investissements et autres charges d'exploitation) | Groupés sous « 1170 » et « 1171 » |
| Vendre des marchandises | 3200 - Ventes de marchandises | |
| Vendre des prestations | 3400 - Ventes de prestations | |
| Un escompte ou un rabais accordé | 3800 - Escomptes, 3801 - Rabais et réductions de prix | |
| Acheter des marchandises | 4200 - Achats de marchandises | |
| Acheter des prestations de tiers | 4400 - Charges pour prestations de services | |
| Les salaires | 5000 - Salaires (personnel de production) | Le plan a deux familles de comptes de personnel : production (50) et administration (57). Les charges sociales : 5070 à 5074 (AVS, allocations familiales, prévoyance professionnelle, assurance-accidents, assurance maladie) pour la production, 5700 à 5740 pour l'administration. Demandez à votre comptable laquelle utiliser |
| Le loyer | 6000 - Loyers pour locaux | |
| Le carburant, l'assurance d'un véhicule | 6210 - Carburant, 6220 - Assurances et taxes Véhicules | |
| L'électricité | 6400 - Electricité | |
| Le matériel de bureau, le téléphone | 6500 - Matériel de bureau, 6510 - Téléphone Internet | |
| La comptabilité externe | 6530 - Honoraires pour la tenue de la comptabilité | |
| Une dépense d'administration qui n'entre nulle part ailleurs | 6559 - Autres frais d'administration | |
| Les frais de banque | 6940 - Frais bancaires | |
| Les écarts de change | 6949 - Pertes de change, 6999 - Gains de change | |
| Les impôts sur le bénéfice | 8900 - Impôts sur le bénéfice/Impôts cantonaux et communaux | |
| Le capital d'une SA, d'une Sàrl, d'une entreprise individuelle | 2840 - Capital-actions, 2820 - Capital social de la S.à.r.l, 2800 - Capital propre | |
| Le bénéfice ou la perte | 2979 - Bénéfice ou perte de l'exercice, 2970 - Bénéfice ou perte reportée |
Neoffice ne décide pas à votre place qu'une dépense « loyer » est du loyer : vous la rangez sur le bon compte en saisissant la facture d'achat (voir Saisir une facture d'achat), ou en laissant l'article ou le fournisseur le faire (voir plus bas).
Les comptes de TVA sont groupés par taux
Les comptes de TVA sont des comptes à part entière, un par taux, et c'est ce qui permet au décompte de TVA de savoir quel montant va à quelle ligne.
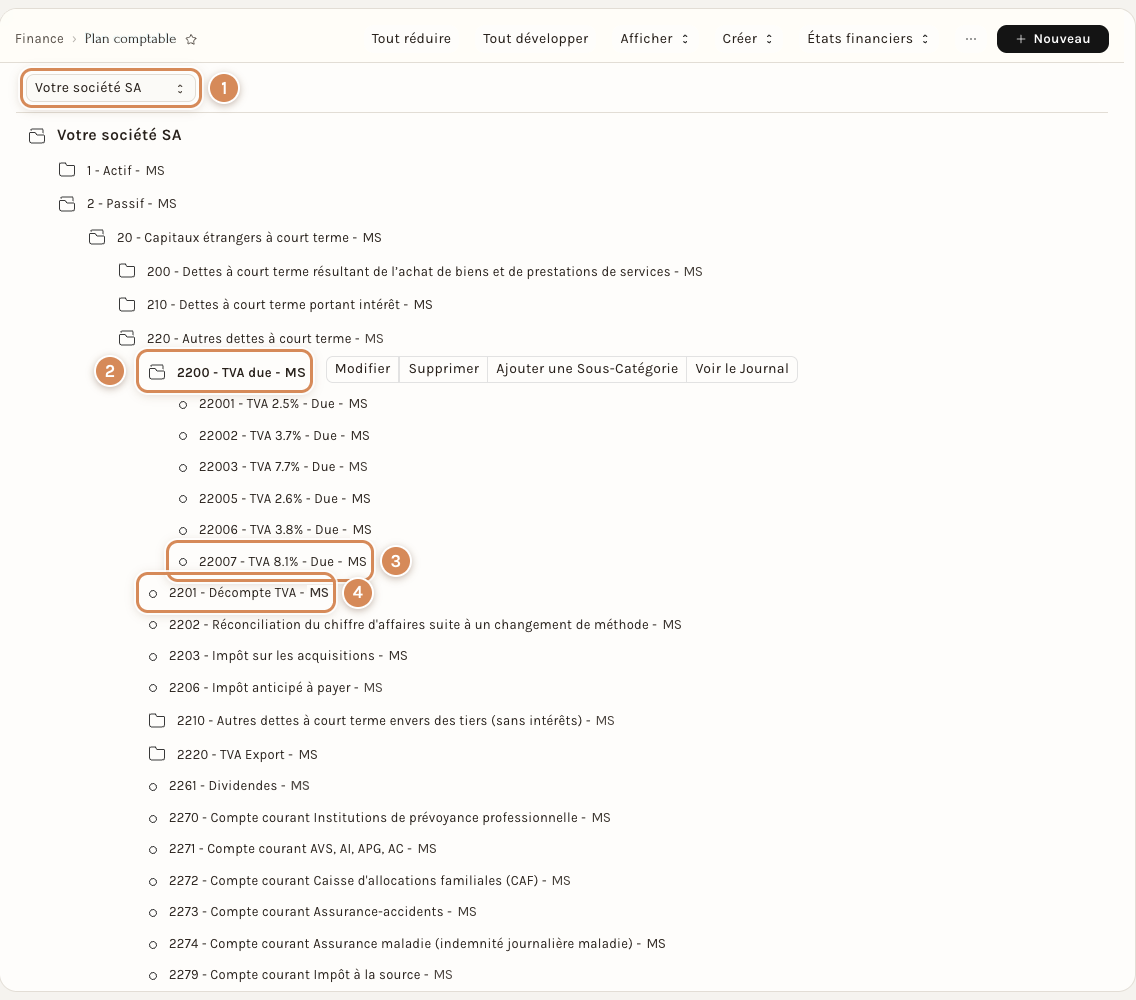
- La société (masquée).
- « 2200 - TVA due » : le groupe qui contient les comptes de TVA que vous devez. Il est dans « 220 - Autres dettes à court terme ».
- « 22007 - TVA 8.1% - Due » : le compte où va la TVA au taux normal actuel (8.1 %). Les comptes 22005 et 22006 reçoivent la TVA à 2.6 % et à 3.8 %. Les comptes 22001, 22002 et 22003 portent les anciens taux (2.5 %, 3.7 %, 7.7 %) : ils servent pour les documents plus anciens et restent dans le plan.
- « 2201 - Décompte TVA » : le compte où la TVA due et l'impôt préalable se compensent au moment du décompte. Il existe aussi un compte « 1175 - Décompte TVA » côté actif : deux comptes portent le même nom, ne les confondez pas.
Un compte ouvert
Cliquez sur Modifier dans l'arbre, ou sur un compte dans la liste : le compte s'ouvre. Voici le compte « 22007 - TVA 8.1% - Due ».
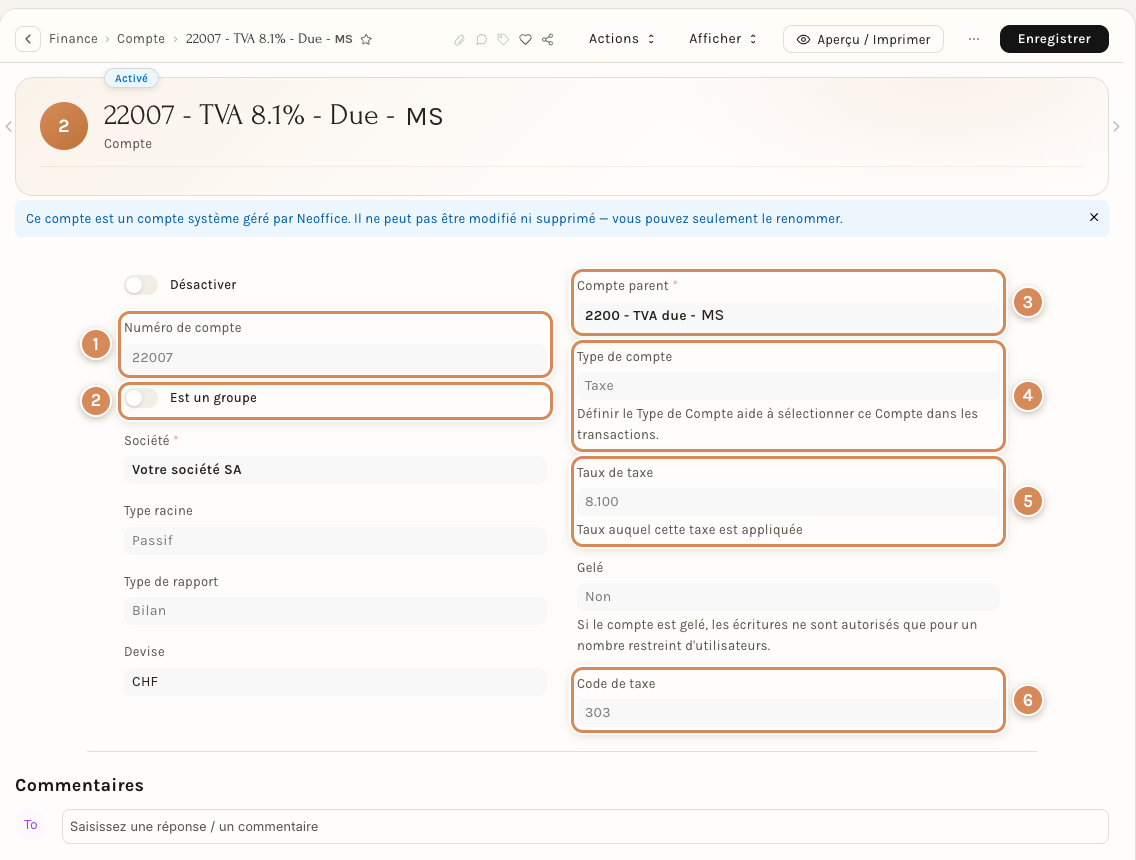
- Numéro de compte : « 22007 ». Il est gris : le numéro d'un compte existant ne se saisit pas ici. Pour le changer, utilisez Actions, Mettre à jour le nom / numéro du compte.
- Est un groupe : éteint. Un compte qui reçoit des écritures n'est pas un groupe.
- Compte parent : « 2200 - TVA due ». C'est le groupe où le compte est rangé dans l'arbre. Obligatoire.
- Type de compte : Taxe. Le texte de l'écran explique : « Définir le Type de Compte aide à sélectionner ce Compte dans les transactions. » Un type dit à Neoffice dans quels écrans proposer le compte.
- Taux de taxe : 8.100. Le taux auquel cette taxe est appliquée.
- Code de taxe : « 303 ». C'est le numéro de la ligne du décompte de TVA que ce compte alimente : les décomptes de TVA le lisent pour classer les montants.
Les autres champs de l'écran se lisent ainsi :
- Désactiver : allumé, le compte n'est plus proposé dans les choix. Il garde ses écritures.
- Société : la société à laquelle le compte appartient. Un compte appartient à une seule société.
- Type racine et Type de rapport : gris. Ils se déduisent de la classe du compte (par exemple Passif et Bilan pour le 22007, Frais et Compte de résultat pour le 6559).
- Devise : la devise du compte. CHF pour presque tous. Un compte en euros (1024) ou en dollars (1025) porte sa devise.
- Gelé : Oui ou Non. L'aide dit : « Si le compte est gelé, les écritures ne sont autorisés que pour un nombre restreint d'utilisateurs. »
- Solde doit être : Débit ou Crédit, facultatif. Un compte qui doit toujours être débiteur ou créditeur. Vide dans tout le plan de démonstration.
Ce compte-ci est un compte système : un bandeau bleu précise « Ce compte est un compte système géré par Neoffice. Il ne peut pas être modifié ni supprimé — vous pouvez seulement le renommer. » Dans le plan de démonstration, 62 comptes sont dans ce cas : les comptes de trésorerie (caisse, banque, comptes d'attente), les créances et dettes principales (1100, 2000) et tous les comptes de TVA. Neoffice s'appuie sur eux pour ses automatismes : n'essayez pas de les remplacer par d'autres.
Un compte ordinaire montre d'autres champs. Voici « 6559 - Autres frais d'administration ».
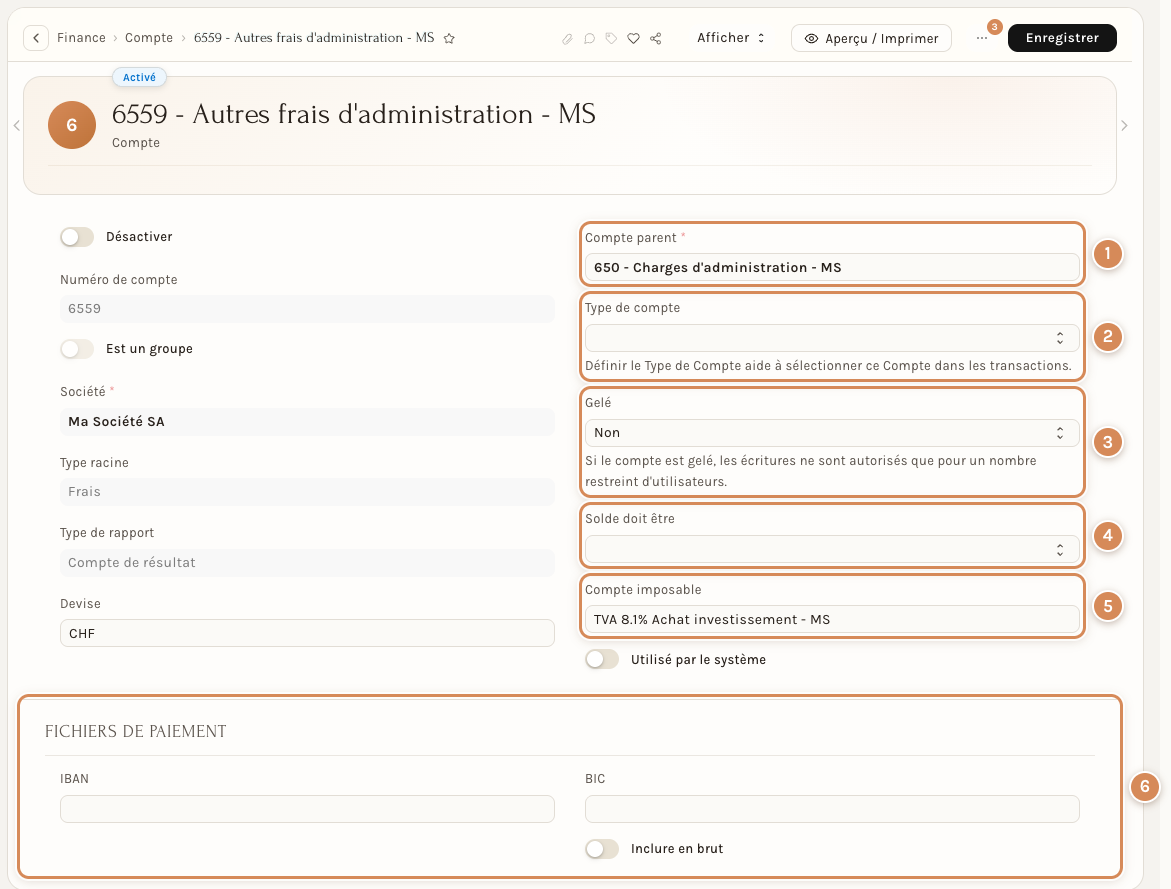
- Compte parent : « 650 - Charges d'administration ».
- Type de compte : vide. Un compte ordinaire n'a pas de type (649 comptes sur 757 dans le plan de démonstration). Les types servent aux comptes particuliers (voir la liste plus bas).
- Gelé : Non.
- Solde doit être : vide.
- Compte imposable : « TVA 8.1% Achat investissement ». Ce champ désigne le modèle de taxe d'article qui va avec le compte : quand vous saisissez une dépense dans une écriture de journal sur ce compte, c'est ce modèle qui donne le taux et le compte de TVA à ajouter (voir Les écritures de journal et leurs modèles). 142 comptes du plan de démonstration en portent un.
- Fichiers de paiement : IBAN et BIC du compte, pour les comptes de banque. Inclure en brut concerne les comptes de charge et de produit : il les fait entrer dans le calcul du bénéfice brut.
Les types de compte
Le champ Type de compte propose une liste. Les types qui comptent :
| Type à l'écran | À quoi il sert | Exemples du plan de démonstration |
|---|---|---|
| Banque | Un compte de banque ou un compte d'attente de moyen de paiement. Il est proposé dans les paiements. | 1010, 1020, 1021, 1030, 1035, 1036, 1037 |
| Espèces | Un compte de caisse. | 1000, 1001 |
| Créance | Un compte de clients. Une écriture sur ce compte exige un client. | 1100, 1101, 1102, 1103 |
| Créditeur | Un compte de fournisseurs. Une écriture sur ce compte exige un fournisseur. | 2000, 2001, 2030 |
| Taxe | Un compte de TVA. | 22001 à 22007, 11701 à 11717, 1175 |
| Stock | Un compte de stock. | 1200, 1210, 1220 |
| Capitaux propres | Un compte de capital ou de réserves. | 2800, 2840, 2970, 2979 |
| Compte de produits, Compte de charge, Coût des marchandises vendues | Des types rares, posés sur quelques comptes du plan de démonstration. | 3401, 4001, 4201 |
Les autres types de la liste (Actif Immobilisé, Amortissement Cumulé, Arrondi, Temporaire, Service reçu mais non facturé…) servent à des fonctions précises : laissez-les à votre fiduciaire.
Quelques comptes du plan de démonstration portent un type qui ne correspond pas à leur emplacement (par exemple « 2201 - Décompte TVA », rangé au passif, a le type Compte de charge). Ne les corrigez pas sans votre fiduciaire.
Créer, renommer, fusionner un compte
Ces gestes sont rares et ils touchent la comptabilité entière : faites-les avec votre fiduciaire.
Pour créer un compte, sélectionnez un groupe dans l'arbre, puis Ajouter une Sous-Catégorie. Une fenêtre s'ouvre.
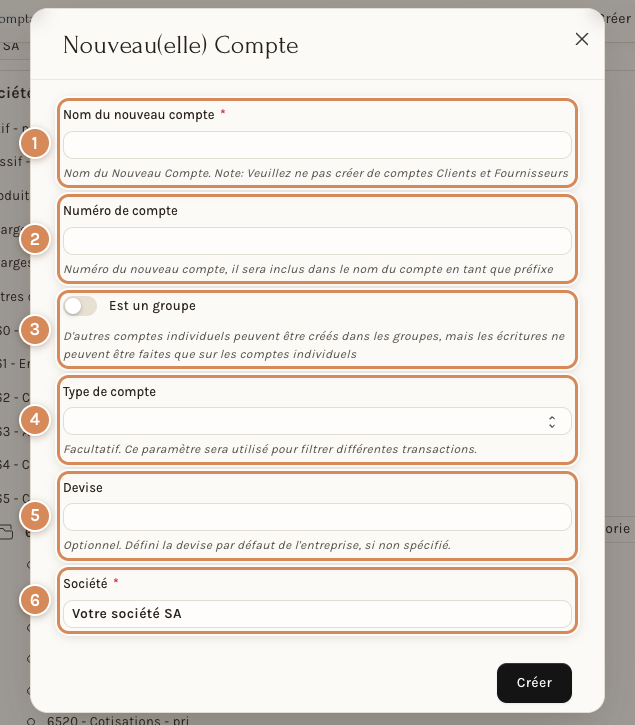
- Nom du nouveau compte (obligatoire) : sans le numéro. L'aide précise : « Veuillez ne pas créer de comptes Clients et Fournisseurs ». Les clients et les fournisseurs ont leur fiche et se rangent sur un compte de créances ou de dettes : on ne crée pas un compte par client.
- Numéro de compte : « il sera inclus dans le nom du compte en tant que préfixe ». Choisissez un numéro libre dans la plage du groupe (un compte sous « 650 » prend un numéro de 6500 à 6599).
- Est un groupe : allumé, le compte sera un groupe qui contiendra d'autres comptes ; éteint, c'est un compte individuel. L'aide dit : « D'autres comptes individuels peuvent être créés dans les groupes, mais les écritures ne peuvent être faites que sur les comptes individuels ».
- Type de compte : facultatif, voir la liste ci-dessus.
- Devise : facultatif ; vide, le compte prend la devise de la société.
- Société (obligatoire) : reprise du plan ouvert.
Cliquez sur Créer. Sur un compte existant, le menu Actions propose Fusionner le compte (regrouper deux comptes en un), Mettre à jour le nom / numéro du compte et Convertir en groupe. Dans l'arbre, Supprimer retire un compte.
Où un compte revient dans un document
Les comptes que vous voyez dans un document ne sont pas choisis au hasard : Neoffice les propose à partir de réglages qui se trouvent ailleurs. Le tableau dit, pour chaque compte d'une facture, où il se lit à l'écran et d'où vient sa valeur.
| Document | Le compte | Où le lire | D'où vient la valeur proposée |
|---|---|---|---|
| Facture de vente | Les créances du client | Onglet Plus d'informations, section Détails Comptable, champ Débit Pour | La fiche du client (voir plus bas), sinon le groupe de clients, sinon le compte de créances de la société (1100) |
| Facture de vente | Les ventes de chaque ligne | Ligne dépliée, section Détails comptable, champ Compte de produits | L'article, sinon son groupe d'articles, sinon sa marque, sinon le compte de produits de la société (3200) |
| Facture de vente | La TVA de chaque taux | Onglet Détails, tableau Taxes et Frais de Vente, colonne Compte comptable principal | Le Modèle de taxes et frais de vente de la facture (par exemple « TVA Vente TTC »), qui liste un compte de TVA par taux |
| Facture d'achat | Les dettes envers le fournisseur | Champ À Créditer | La fiche du fournisseur, sinon le groupe de fournisseurs, sinon le compte de dettes de la société (2000) |
| Facture d'achat | La charge de chaque ligne | Ligne dépliée, section Comptabilité, champ Compte de Charges | L'article, sinon son groupe d'articles, sinon sa marque, sinon le compte de charges de la société (4200) |
| Facture d'achat | L'impôt préalable | Tableau Taxes et Frais d'Achats, colonne Compte comptable principal | Le Modèle de Taxe et Frais d'Achat (les comptes 11701 à 11717) |
| Écriture de paiement | Les comptes payé du et payé au | Zone Comptes (voir L'écriture de paiement) | Le mode de paiement, sinon le compte bancaire par défaut de la société ; les créances ou les dettes du tiers |
| Écriture de journal | Le compte de chaque ligne | Ligne dépliée de l'écriture | Ce que vous choisissez ; pour une dépense rapide, le modèle d'écriture |
Pour le premier cas, voici la facture de vente de démonstration, onglet Plus d'informations : le champ Débit Pour est rempli avec 1100, le compte de créances de la société.
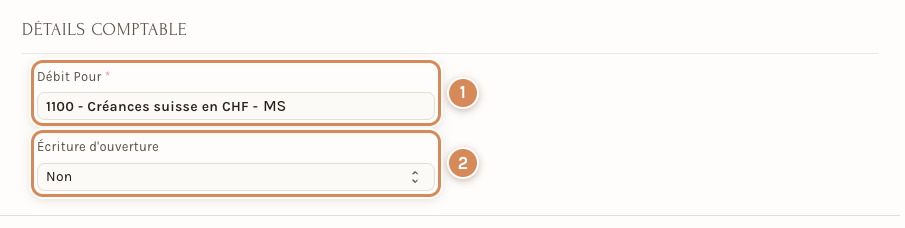
- Débit Pour : le compte de créances, ici « 1100 - Créances suisse en CHF ». Le libellé est une traduction maladroite de « compte débiteur ». Ce compte est celui où la facture inscrit ce que le client vous doit.
- Écriture d'ouverture : Non pour une facture ordinaire ; Oui pour une facture saisie comme solde de départ (voir Clôture de période et écriture d'ouverture).
Et le tableau des taxes de la même facture : chaque ligne de TVA a son compte.
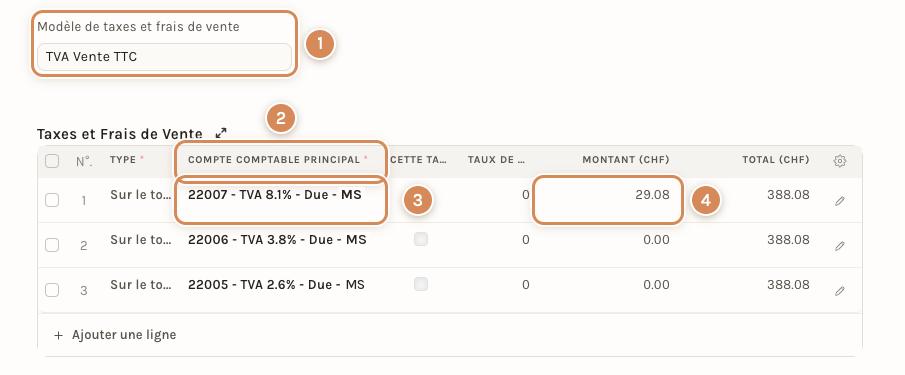
- Modèle de taxes et frais de vente : « TVA Vente TTC ». Le modèle fournit les lignes du tableau (la TVA est expliquée dans une page à part, en préparation).
- Compte comptable principal : la colonne qui désigne le compte de TVA de la ligne.
- 22007 - TVA 8.1% - Due : le compte du taux normal.
- Montant (CHF) : 29.08, la TVA calculée. Les deux autres lignes (3.8 % et 2.6 %) restent à 0.00 parce qu'aucune ligne de la facture n'est à ces taux.
Le compte de créances d'un client
Sur la fiche d'un client, l'onglet Comptabilité a une section Comptes par défaut avec un tableau Comptes : « Mentionner si le compte de créances est non standard ». Vous y ajoutez, pour une société, un Compte par défaut qui prendra la place du compte de créances de la société. Vide, comme ici, le client utilise le compte de la société (1100).
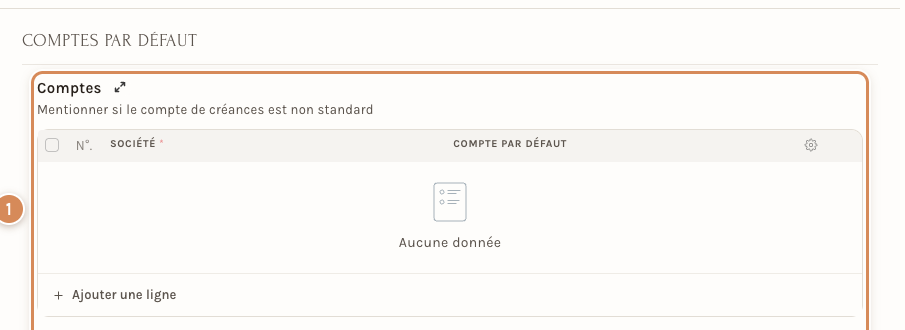
- Comptes : une ligne par société, avec la Société et le Compte par défaut. Vide pour le client de démonstration.
Le même tableau existe sur la fiche d'un fournisseur et sur un groupe de clients ou de fournisseurs. La règle est toujours la même : la fiche du client ou du fournisseur passe avant son groupe, qui passe avant la société.
Le compte de produits et de charges d'un article
Sur la fiche d'un article, l'onglet Comptabilité contient le tableau Paramètres par défaut de l'article : une ligne par société, avec l'Entrepôt par défaut, le Compte de charges et le Compte de produits.
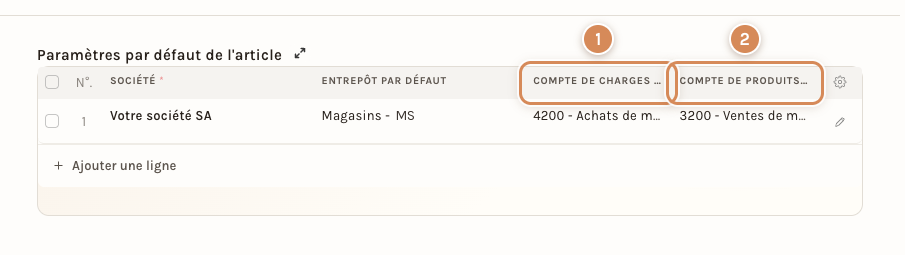
- Compte de charges : le compte où va l'achat de cet article (ici 4200 - Achats de marchandises).
- Compte de produits : le compte où va la vente de cet article (ici 3200 - Ventes de marchandises).
Le groupe d'articles et la marque ont le même tableau : si l'article ne dit rien, Neoffice regarde son groupe d'articles, puis sa marque, puis les comptes par défaut de la société. Dans la facture de démonstration, l'huile moteur reprend 3200 et 4200, et le forfait « Montage à domicile » 3400 (Ventes de prestations) et 4400 (Charges pour prestations de services), comme le disent leurs fiches. Ces valeurs reviennent chaque fois que vous choisissez l'article dans une ligne ; le détail de la ligne est dans La ligne dépliée d'un document (page en préparation).
Les réglages de la société
La société porte elle-même un jeu de comptes par défaut : les créances (1100), les dettes (2000), les produits (3200), les charges (4200), la banque (1020), la caisse (1000), le compte des différences d'arrondi (6945), celui des écarts de change (4906) et le compte d'attente des salaires (1091). Ce sont les comptes de dernier recours : Neoffice y revient quand ni l'article, ni son groupe, ni sa marque, ni le client ne disent rien. Ils se règlent dans la Configuration de la société, section Comptes de la société (voir Modifier les informations de votre entreprise), avec votre fiduciaire.
Les dimensions comptables
Une ligne de facture ou d'écriture ne porte pas seulement un compte : elle peut aussi porter un centre de coûts (le service ou l'activité à qui la dépense est imputée) et un projet. On les appelle des dimensions comptables. Le centre de coûts est expliqué dans la page qui lui est consacrée (en préparation). Dans le plan de démonstration, un seul centre de coûts est utilisable (« Main »), proposé par défaut sur chaque ligne.
Les trois pièges
1. Les comptes d'attente
Un paiement par carte, Twint ou PayPal n'arrive pas tout de suite à la banque. Neoffice le range donc dans un compte d'attente : « 1036 - Compte d'attente Twint », « 1030 - Compte d'attente carte de crédit », « 1037 - Compte d'attente Paypal », « 1035 - Compte d'attente Postcard ». Choisir Twint comme mode de paiement dans un paiement dirige le montant vers le 1036 (voir L'écriture de paiement). Il y a aussi « 1095 - Compte d'attente pour les réception de paiements » (sic) et « 1091 - Compte d'attente pour salaires ».
Un compte d'attente doit se vider : son solde doit retomber à zéro quand l'argent arrive réellement. Un solde qui reste est un encaissement dont on ne retrouve pas l'origine. Regardez ces comptes dans la balance générale chaque mois, et demandez à votre comptable comment il les solde.
2. Les comptes de TVA
- Chaque taux a son compte : ne choisissez jamais à la main un compte de TVA dans une écriture de journal sans en parler à votre fiduciaire, et ne changez pas le compte de TVA d'une ligne de facture validée (voir Corriger le compte comptable d'une facture).
- Les anciens taux (2.5 %, 3.7 %, 7.7 %) gardent leurs comptes pour les documents d'avant 2024. Les taux actuels sont 8.1 %, 3.8 % et 2.6 %.
- L'impôt préalable a deux familles : matériel, marchandises, prestations et énergie (comptes 1170 et suivants) et investissements et autres charges d'exploitation (1171 et suivants). Une dépense n'est pas rangée dans la bonne famille parce qu'elle a l'air de l'être : demandez à votre fiduciaire si vous hésitez.
- Deux comptes s'appellent « Décompte TVA » : 1175 (actif) et 2201 (passif). Lisez toujours le numéro.
3. Les comptes bancaires
Un compte comptable de banque (« 1020 - Compte courant Banques CHF ») n'est pas un compte bancaire (la fiche de votre banque, avec son IBAN, que vous trouvez dans la liste Compte bancaire, dans la colonne Banque du même bloc). Le premier appartient à votre plan ; le second décrit votre relation avec la banque. Une écriture de journal propose les deux : quand vous choisissez un Compte bancaire sur une ligne, Neoffice remplit le Compte à votre place.
Un compte en euros ou en dollars (1024, 1025) a sa devise : il suppose que l'écriture soit en mode Multi-devise (voir Les écritures de journal et leurs modèles). Les écarts de change se rangent dans 6949 (pertes de change) et 6999 (gains de change).
Les questions à poser à votre comptable
Neoffice sait écrire les écritures de tous les jours. Pour le reste, ne devinez pas : posez la question à votre comptable ou à votre fiduciaire. Nora, l'assistante de Neoffice, lit votre plan comptable pour répondre (nous l'avons essayée : à « Sur quel compte dois-je comptabiliser des frais bancaires ? », elle a répondu 6940 « Frais bancaires », un compte qui existe dans le plan). Ses consignes lui interdisent d'inventer un numéro de compte ou un montant, et lui demandent de vous proposer deux comptes ou de vous renvoyer à votre fiduciaire quand elle hésite. La décision comptable reste la vôtre, avec votre comptable.
Voici les questions à poser une fois, au démarrage, et à noter dans le dossier de l'entreprise.
- Quel est mon plan comptable, et qui a le droit de le modifier ? Votre plan peut compter quelques dizaines de comptes ou plusieurs centaines. Dites à votre comptable si vous voulez des comptes en plus pour vos activités (par exemple une vente de prestations par métier) avant de les créer.
- Sur quel compte range-t-on les dépenses qui ne se classent pas d'elles-mêmes ? Un repas d'affaires, un cadeau à un client, un abonnement de logiciel : le choix entre « 6559 - Autres frais d'administration » et un compte plus précis change ce que vous lisez dans le compte de résultat.
- À partir de quel montant immobilise-t-on un achat au lieu de le passer en charge ? Un ordinateur à 1'500 francs peut être une charge (par exemple « 6500 - Matériel de bureau ») ou une immobilisation (« 1520 - Machines de bureau, informatique, systèmes de communication ») qu'on amortit sur plusieurs années (groupe 68). Le seuil est une décision de votre entreprise, validée par votre fiduciaire.
- Mon leasing est-il opérationnel ou financier ? Un leasing opérationnel est une charge (« 6260 - Leasing véhicule »). Un leasing financier entre au bilan comme un achat à crédit et ses intérêts ont un compte à eux (« 6905 - Charge d'intérêts sur leasing financier »).
- Quelle méthode de TVA et quelle périodicité ? Méthode effective ou taux de la dette fiscale nette, décompte trimestriel ou semestriel : c'est ce choix qui décide quels montants vont à quels comptes de TVA. Demandez aussi comment traiter une prestation facturée par un fournisseur étranger (la TVA sur acquisitions a son compte, « 2203 - Impôt sur les acquisitions ») et les dépenses où la TVA n'est déductible qu'en partie (un repas d'affaires, un cadeau).
- Comment soldez-vous les comptes d'attente ? Pour la carte, Twint, PayPal, Postcard (1030, 1035, 1036, 1037), et à quelle fréquence : chaque semaine, chaque mois ?
- Que faut-il régulariser au bouclement ? Une charge payée en décembre pour l'année suivante va dans « 1300 - Charges payées d'avance » ; un produit pas encore encaissé dans « 1301 - Produits à recevoir » ; une charge de l'année pas encore payée dans « 2300 - Charges à payer » ; un produit encaissé pour l'année suivante dans « 2301 - Produits encaissés d'avance ». Demandez aussi si vous devez constituer une provision pour clients douteux (« 1109 - Corrections de la valeur des ventes… (inclus ducroire) »), pour garantie (2330 et 2600) ou pour la valeur de vos stocks (1209).
- Comment traite-t-on un escompte, un rabais, une perte sur un client ? Neoffice les range dans 3800 (escomptes), 3801 (rabais) et 3805 (pertes sur clients), mais l'effet sur la TVA est une question de comptable (voir L'écriture de paiement, zone « Déductions ou perte »).
- Comment traite-t-on une dépense privée payée par l'entreprise ? Dans une entreprise individuelle, elle va sur un compte privé (« 2850 - Prélèvements privés en espèces » et suivants) ; dans une société, c'est une question plus délicate (compte courant de l'actionnaire).
- Qui prépare les écritures de salaire et de charges sociales ? Les comptes existent (5000 et 5070 à 5074 pour la production, 5700 à 5740 pour l'administration, et les comptes courants 2270 à 2279 pour les caisses) ; décidez avant la première paie ce qui passe par la paie et ce qui passe par une écriture de journal.
- Puis-je renommer, fusionner ou supprimer un compte ? Avant de le faire, demandez : une fusion réunit les mouvements de deux comptes en un et ne se défait pas.
À régler une fois
- Le plan comptable est le squelette de votre comptabilité : décidez avec votre fiduciaire, avant la première facture, s'il vous faut des comptes en plus. Un compte ajouté plus tard ne corrige pas les écritures déjà faites.
- Qui peut créer, modifier et supprimer des comptes : les personnes dont le modèle d'accès porte le droit Utilisateur comptabilité (modèles Comptable, Comptable interne, Fiduciaire — saisie) ou Responsable comptabilité (modèles Responsable de la comptabilité, Responsable comptable, Fiduciaire externe, Fiduciaire — salaires, Administrateur·rice). Lire le plan suffit aux droits Utilisateur des ventes, Utilisateur des achats, Auditeur et Facturation. Le modèle Responsable des ventes porte aussi Utilisateur comptabilité : vérifiez que c'est voulu (voir Modèles d'accès : donner les bons droits).
Au quotidien
- Quand une facture ou une écriture vous propose un compte, lisez-le : « 3200 - Ventes de marchandises » pour une prestation de services est faux, même si Neoffice l'a proposé (l'article a alors le mauvais compte par défaut). Signalez-le au lieu de l'accepter.
- Ne créez jamais un compte « pour un client » : le client a sa fiche, il utilise le compte de créances.
- Pour savoir ce qu'il y a sur un compte, ouvrez le plan comptable, cliquez sur le compte, puis Voir le Journal.
Ce que la fiduciaire contrôle
- Gardez les comptes système tels quels : Neoffice les prévoit pour la banque, les créances, les dettes et la TVA, et ne laisse aux utilisateurs que le renommage.
- Faites relire les comptes par défaut de chaque article, groupe d'articles et fournisseur par votre fiduciaire : c'est là que se décide, sans que personne ne le voie, sur quel compte va chaque vente et chaque achat.
- Changer le compte d'une ligne de facture validée se fait par la ligne, pas par une nouvelle facture (voir Corriger le compte comptable d'une facture).
Voir aussi
- Les écritures de journal et leurs modèles
- Corriger le compte comptable d'une facture
- Créer une facture de vente
- Saisir une facture d'achat
- L'écriture de paiement
- Les rapports comptables
- Le rapprochement bancaire
- Modèles d'accès : donner les bons droits
- Modifier les informations de votre entreprise
Ce qui n'a pas été vu à l'écran
- Je n'ai pas créé, fusionné, converti ni supprimé de compte (la fenêtre de création a été ouverte puis fermée sans rien enregistrer) : le texte sur Fusionner le compte, Convertir en groupe et Supprimer reprend les libellés des menus, pas leur effet. Je n'ai pas non plus vérifié que Neoffice refuse de supprimer un compte qui a déjà des écritures. Je n'ai pas ouvert les entrées Ouverture de l'outil de création de facture et Bon de Clôture de la Période du menu Afficher.
- Sur le compte 6559, le menu Actions n'était pas affiché pour le compte de test (alors que les trois commandes existent dans la page) ; il l'était sur le compte 22007. Je n'ai pas élucidé pourquoi.
- Le sens exact de Solde doit être, de Gelé et de Inclure en brut vient de l'aide de l'écran et des règles standard ; je ne les ai pas testés en saisissant une écriture.
- Le champ Code de taxe du compte (303…) est lu par les décomptes de TVA (lu dans le code des décomptes) ; je n'ai pas relu un décompte complet.
- L'ordre « fiche du client, puis groupe, puis société » pour le compte de créances, et « article, puis groupe d'articles, puis marque, puis société » pour les comptes de produits et de charges, vient du code : à l'écran, j'ai vu que l'article donne ses comptes et que le tableau du client est vide. Je n'ai pas vérifié l'ordre en mettant des valeurs différentes à chaque niveau. Les valeurs par défaut de la société ont été lues en base (créances, dettes, produits, charges, banque, caisse, arrondi, change, salaires) ; je n'ai pas rouvert la Configuration de la société pour les voir à l'écran, ni le champ À Créditer d'une facture d'achat (son libellé vient de la définition du formulaire).
- Ce que Nora fait quand elle hésite entre deux comptes (en proposer deux, ne pas inventer un numéro) vient de ses consignes ; la seule réponse vue à l'écran est celle sur les frais bancaires.
- Les droits de lecture et d'écriture sur les comptes viennent des droits de chaque rôle (lus en base) ; je n'ai testé que le compte de test, qui porte les deux rôles de comptabilité.
- Toute cette page décrit le plan comptable suisse pour PME de la société de démonstration (757 comptes). Un plan adapté par un fiduciaire peut avoir d'autres numéros et d'autres noms.